10年专注xxxxxxx设备研发
产品质量有保 售后7×24小时服务
 24小时咨询热线: 4006666666
手机:13999999999
电话:010-8888999
邮箱:mail@mail.com
地址:经济开发区高新产业园
imtoken钱包官网下载
发布时间:2026-11-09 点此:9次
数字货币不是电子货币,这俩真不是一回事
做金融科技咨询十几年,给央行讲CBDC方案总被问:"数字货币不就是支付宝吗?"不是,混着谈很多判断都会跑偏。
电子货币本质是法币的数字化表达。你用支付宝转账,背后还是人民银行发行的人民币,清结算走银联或网联,资金躺在商业银行账户里。它只是把纸钞变成屏幕上的数字,发行、信用锚、回收机制没任何改变。电子货币是支付通道数字货币不是电子货币,这俩真不是一回事,货币还是原来那个。
数字货币则是另一种物种。CBDC不是银行账户余额,而是以央行负债形式存在的数字代币,持有即确权,不依赖商业银行中介。比特币底层是分布式账本,不是集中数据库。两者技术基因完全不同,一个改良,一个重构。
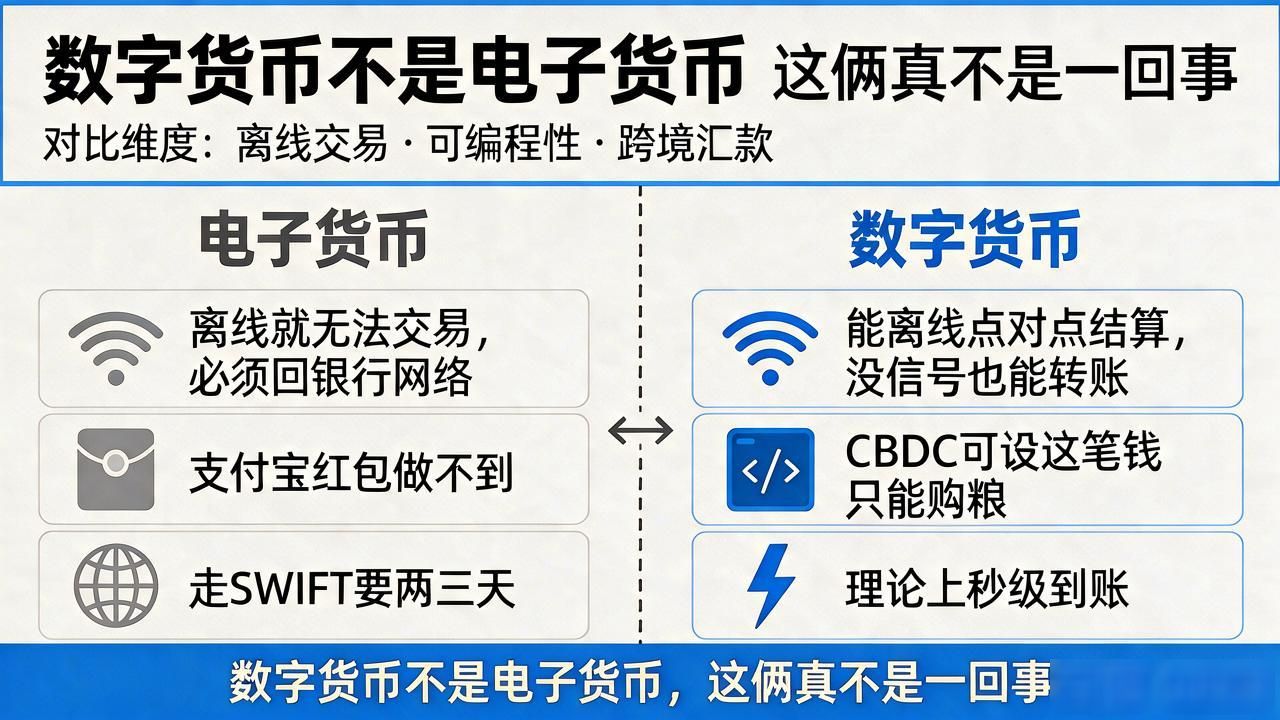
影响很具体。电子货币离线就无法交易,必须回银行网络;数字货币能离线点对点结算数字货币不是电子货币,没信号也能转账。可编程性上,CBDC可设"这笔钱只能购粮",支付宝红包做不到。跨境汇款走SWIFT要两三天,数字货币理论上秒级到账。
做产品设计、写监管文件、投资尽调,第一步就是把这两个概念掰开。把CBDC当"更快的网银"设计,你会错过脱媒、可编程、离线支付这些改变金融结构的能力。把比特币当"新支付工具"估值,你忽略了它的去中心化信用逻辑。
你日常用的那些"电子支付"里,有没有哪一步其实已经触碰到了数字货币的边界?