10年专注xxxxxxx设备研发
产品质量有保 售后7×24小时服务
 24小时咨询热线: 4006666666
手机:13999999999
电话:010-8888999
邮箱:mail@mail.com
地址:经济开发区高新产业园
imtoken钱包官网下载
发布时间:2026-09-18 点此:2次
数字货币真要发起来数字货币真要发起来,大银行是吃肉还是喝汤,大银行是吃肉还是喝汤
在总行金融科技部待了十来年,身边不少共事多年的老同事最近聊得最多的话题就是:数字人民币真要全面铺开落地,咱们这类大型银行到底是赚还是赔。
我的判断很直接——短期会有转型带来的阵痛,中期则能收获业务增量数字货币利好大银行吗,但受益最大的未必是规模最大的“大银行”,而是反应最迅速的“早布局者”。
清算这块确实动了不少人的蛋糕。此前同行间的转账、跨境资金结算业务,大多依托SWIFT系统及传统代理行网络开展,机构们借此能稳定赚取不菲的手续费。
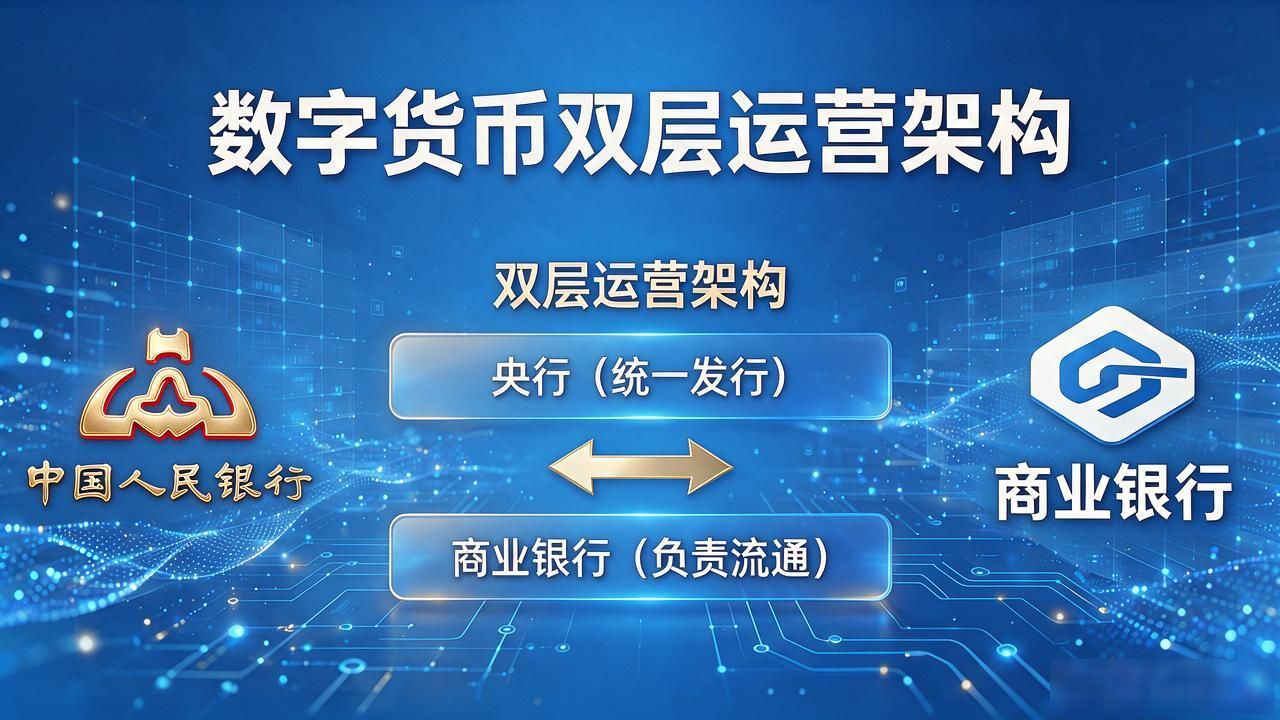
而数字人民币采用双层运营架构,央行负责统一发行,商业银行承担流通环节的服务工作,原本存在中间层的“二清”模式所产生的利润被大幅压缩,那些尤其依赖跨境结算业务的银行,短期内账面数据会受到不小的影响。
别光盯着利空。智能合约、离线支付这些能力,大行基础设施接得住,小行接不住。合规能力和系统冗余是护城河,试点拿到的政务发薪、公共交通、校园缴费场景,都是零售获客入口,活期存款黏性上来了。
跨境才是真正的大肉。mBridge项目跑到现在,大行在境外清算节点上的卡位已经摆好。等数字人民币跨境结算放量,汇率风险和通道成本压下去一大截,对贸易融资、代客结算是实打实的降本。
数字货币不会让大银行躺着多赚,但会让"有牌照、有系统、有场景"的头部甩开身位。看银行股别盯着"数字货币"四个字就冲,要看它到底拿没拿到试点场景和跨境节点。